

En 2026, le taux des prélèvements sociaux sur les revenus du capital grimpe à 18,6 %, rendant la pression fiscale sur votre patrimoine plus forte que jamais. Face à l’érosion mécanique du système par répartition, vous ne pouvez plus ignorer l’importance du Plan épargne retraite dans ses investissements personnels pour sécuriser votre futur niveau de vie, notamment en choisissant un PER en ligne adapté à vos objectifs.
Cet article analyse comment ce placement classique combine désormais un levier fiscal immédiat et une souplesse de sortie inédite pour protéger votre capital. On fait le point ensemble sur les stratégies à adopter.
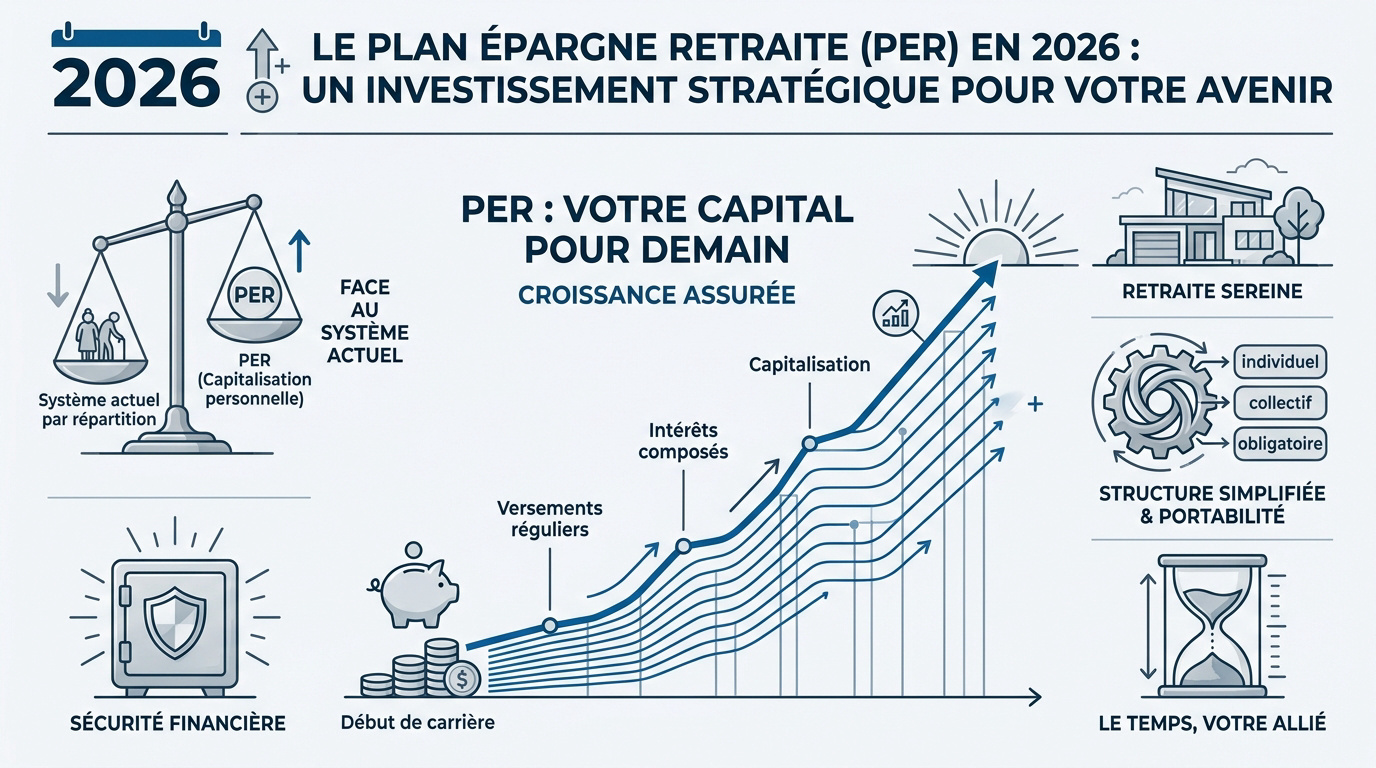
Importance du Plan épargne retraite dans ses investissements personnels en 2026
Un outil de capitalisation face aux défis de la retraite par répartition
Le système actuel par répartition s’essouffle mécaniquement. Le ratio actifs/retraités se dégrade sans cesse. Pour maintenir votre niveau de vie futur, vous ne pouvez plus compter uniquement sur l’État. Créer votre propre stock de capital devient une obligation.
Les intérêts composés transforment vos petits versements réguliers en capital significatif. Plus vous commencez tôt, plus l’effet boule de neige agit. Le temps travaille pour vous, sans effort supplémentaire de votre part.
C’est la force du temps long. Vos gains génèrent eux-mêmes des profits chaque année, accélérant la croissance de votre patrimoine global.
La structure du nouveau PER par rapport aux anciens contrats
Le PER remplace avantageusement les anciens Perp et Madelin. Il offre une portabilité totale entre vos différents employeurs. Vous regroupez tous vos avoirs dans un seul et unique réceptacle moderne.
Les trois compartiments (individuel, collectif, obligatoire) simplifient la gestion. Vous suivez vos investissements plus facilement sur une interface unique et lisible.
Transférer vos vieux contrats vers un PER actuel réduit souvent vos frais. Vous gagnez en clarté et en performance financière immédiate.
La souplesse est totale. Vous pilotez votre épargne selon vos propres besoins réels.
Le levier fiscal pour réduire votre imposition immédiate
Au-delà de la préparation du futur, le PER agit comme un puissant moteur de réduction d’impôt dès cette année.
La déductibilité des versements selon votre tranche marginale d’imposition
Vos versements volontaires se déduisent directement de votre revenu imposable global. Si vous êtes dans une tranche à 30 %, un versement de 1 000 euros réduit votre impôt de 300 euros. C’est une subvention immédiate de l’État pour votre épargne.
Cet avantage fiscal est d’autant plus fort que vos revenus sont élevés. Les contribuables taxés à 41 % ou 45 % réalisent les économies les plus massives. C’est un levier mathématique imparable.
Vous transformez ainsi une charge fiscale en un investissement productif. Votre argent travaille pour vous plutôt que de partir au fisc.
Le plafond d’épargne retraite et le report des plafonds non utilisés
Votre capacité de déduction n’est pas illimitée chaque année. Elle dépend de vos revenus professionnels de l’année précédente. Vérifiez votre avis d’imposition pour connaître votre plafond disponible exact.
Si vous n’avez pas utilisé vos plafonds passés, vous pouvez les rattraper. La loi autorise le report des plafonds non consommés des trois dernières années. C’est une opportunité de versement majeur.
Les indépendants bénéficient de plafonds spécifiques. Ils optimisent ainsi la fiscalité très efficacement.
Cumulez les plafonds du foyer. Cette stratégie augmente considérablement votre capacité globale.
La souplesse des cas de déblocage anticipé du capital
Si l’avantage fiscal séduit, la crainte du blocage des fonds s’efface grâce à des clauses de sortie anticipée très concrètes.
L’achat de la résidence principale comme exception majeure
C’est la grande nouveauté qui change la donne pour les jeunes actifs. Vous pouvez débloquer votre capital pour acheter votre résidence principale. Votre épargne retraite sert alors d’apport personnel pour votre projet immobilier. C’est un double usage très intelligent.
Attention toutefois à la fiscalité lors de cette sortie. Le capital retiré est réintégré dans votre revenu imposable. Les gains, eux, subissent les prélèvements sociaux classiques de 17,2 %.
Prévoyez cet impact fiscal dans votre budget global. Une sortie en période de faibles revenus reste la stratégie la plus judicieuse.
La protection face aux accidents de la vie et au surendettement
La loi prévoit des filets de sécurité en cas de coups durs. Ces situations permettent de récupérer vos fonds avant l’âge de la retraite. C’est une garantie de liquidité ultime.
- Fin de droits au chômage
- Invalidité de l’assuré ou des enfants
- Décès du conjoint ou partenaire de PACS
- Surendettement
- Cessation d’activité suite à liquidation judiciaire
Dans ces cas précis, le capital est exonéré d’impôt sur le revenu. Seuls les prélèvements sociaux s’appliquent.
Fournissez les justificatifs officiels. Votre assureur débloquera alors les fonds rapidement pour vous aider.
3 étapes pour souscrire et optimiser votre contrat
Une fois les règles comprises, il reste à choisir le bon support pour maximiser vos rendements futurs.
Choisir entre un PER assurantiel et un PER compte-titres
Le PER assurantiel est le plus répandu en France. Il offre une fiscalité successorale avantageuse, similaire à l’assurance-vie. C’est un choix prudent pour protéger vos proches en cas de décès.
Le PER compte-titres permet d’accéder à un univers d’investissement plus large. Vous y trouvez souvent des titres vifs et des ETF.
Comparez toujours les frais de gestion annuels. Quelques points de pourcentage d’écart ruinent votre performance sur vingt ans. Soyez vigilants.
Privilégiez les contrats en ligne. Ils suppriment généralement les frais sur chaque versement effectué.
Arbitrer entre gestion pilotée et gestion libre selon votre profil
La gestion pilotée à horizon est le mode par défaut. Le gestionnaire réduit l’exposition aux risques à mesure que vous approchez de la retraite. C’est une sécurité automatique rassurante. Vous n’avez pas besoin de surveiller les marchés quotidiennement pour réussir.
Si vous avez des connaissances financières, la gestion libre est préférable. Vous choisissez vous-même vos supports, comme des unités de compte diversifiées. Cela permet de dynamiser vos gains potentiels.
Diversifiez vos actifs géographiquement. Ne mettez pas tous vos œufs dans le même panier boursier.
Le PER sécurise votre avenir grâce à une fiscalité avantageuse et une flexibilité inédite, incluant l’achat immobilier. Face à l’érosion du système par répartition, agissez dès maintenant pour bâtir votre capital. Comprendre l’importance du Plan épargne retraite dans ses investissements personnels est le premier pas vers une sérénité financière durable.


 Suivez-nous sur LinkedIn et Instagram pour plus de contenu et conseils :